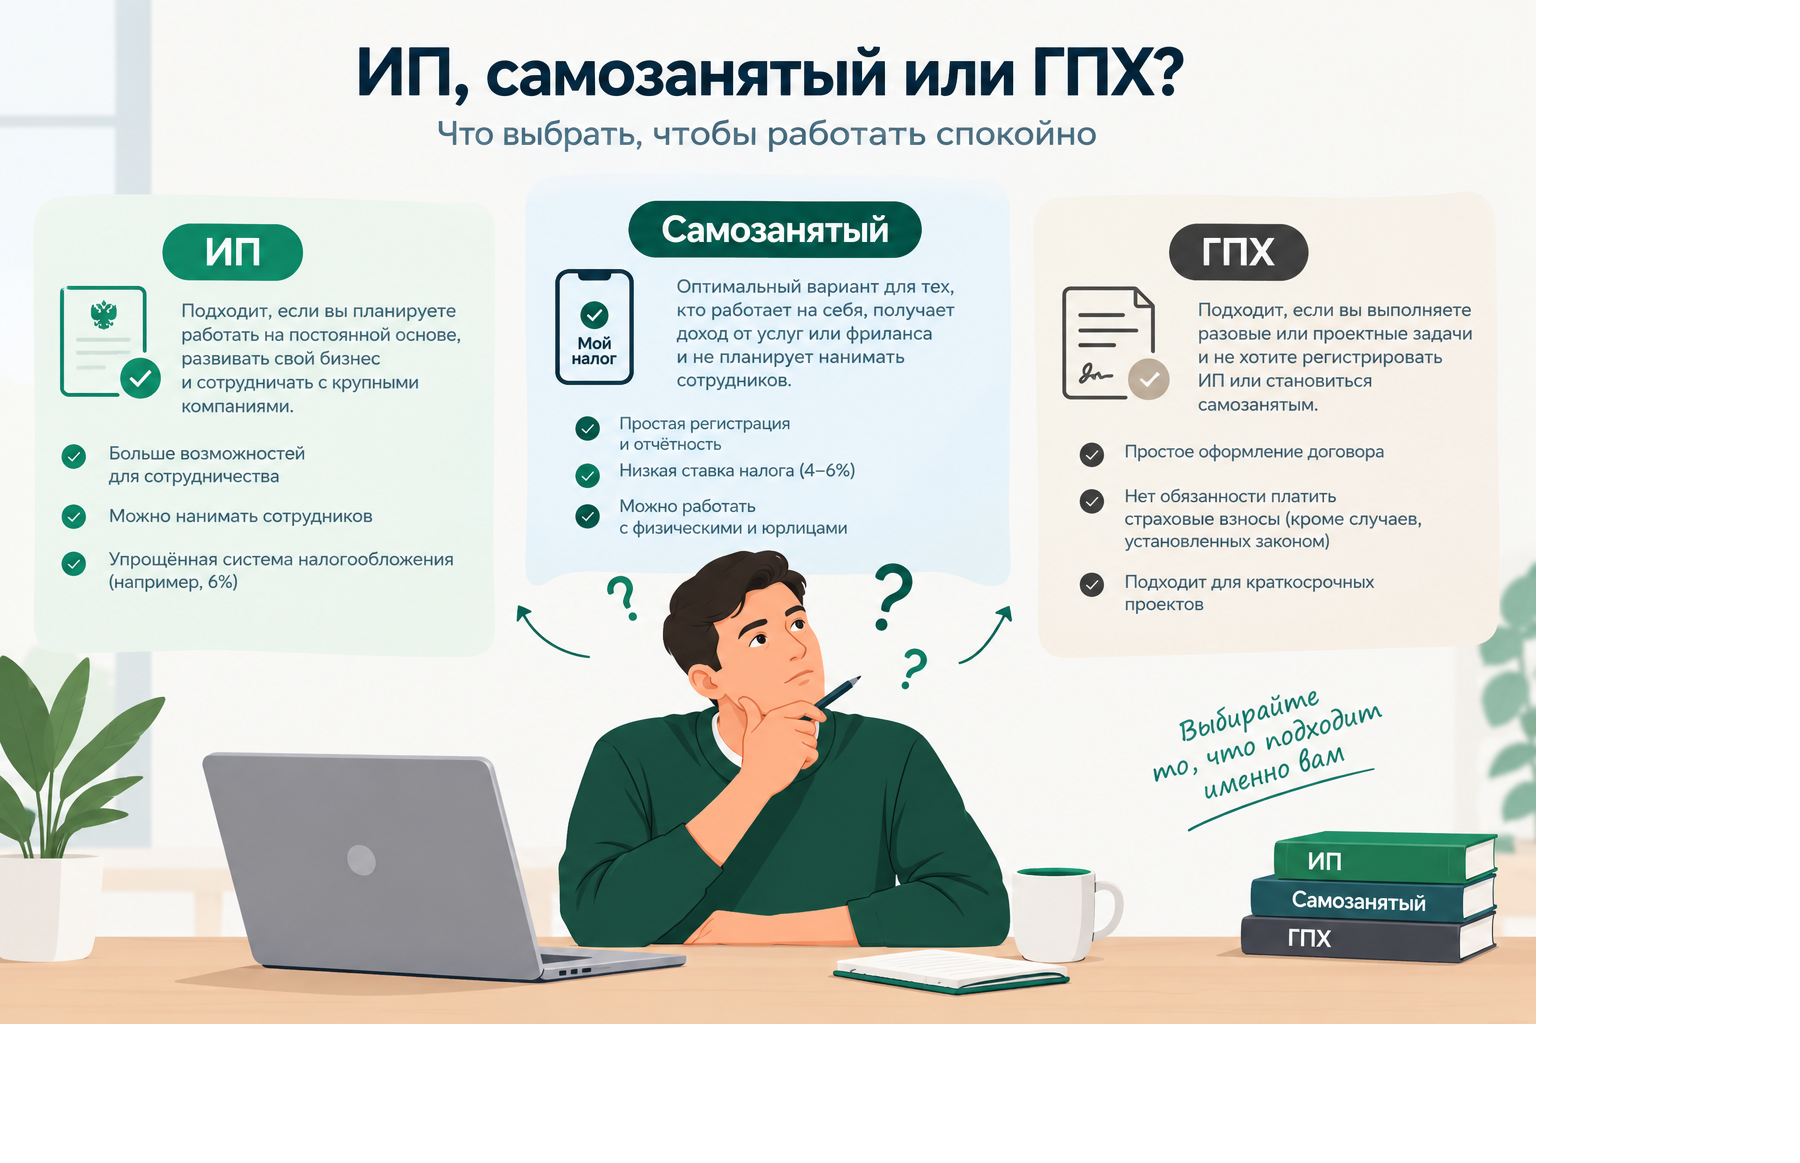
Самозанятость (Налог на профессиональный доход, НПД)
Самозанятость — это специальный налоговый режим, введенный Федеральным законом от 27.11.2018 № 422-ФЗ «О проведении эксперимента по установлению специального налогового режима "Налог на профессиональный доход"». Эксперимент действует до 31 декабря 2028 года
Кто может применять
- Физические лица без статуса ИП и индивидуальные предприниматели, не имеющие наемных работников .
- Годовой доход — не более 2,4 млн рублей .
- Запрещено оказывать услуги бывшему работодателю в течение двух лет после увольнения
Налоговые ставки
- 4% — при работе с физическими лицами .
- 6% — при работе с юридическими лицами и ИП .
Особенности
- Налог рассчитывается автоматически в приложении «Мой налог».
- Отсутствие обязательной отчетности и онлайн-кассы.
- Освобождение от НДФЛ, НДС и страховых взносов (но пенсионный стаж не идет без добровольных взносов) .
- Предоставляется налоговый вычет в размере 10 000 рублей.
Индивидуальный предприниматель на упрощенной системе налогообложения (УСН)
УСН — один из самых популярных режимов для малого бизнеса, регулируемый главой 26.2 Налогового кодекса РФ.
Кто может применять
- Индивидуальные предприниматели с годовым доходом до установленного лимита (в 2026 году — около 265,8 млн рублей с учетом коэффициента-дефлятора).
- Численность сотрудников — не более 130 человек.
Налоговые ставки (зависят от выбранного объекта)
- «Доходы» — 6% (в регионах может быть снижена до 1%) .
- «Доходы минус расходы» — 15% (в регионах может быть снижена до 5%) .
Объект налогообложения выбирается предпринимателем и не может меняться в течение налогового периода .
Особенности
- Обязательная подача декларации раз в год.
- Возможность нанимать сотрудников.
- Уплата страховых взносов за себя и работников.
- Необходимость использования онлайн-кассы (в большинстве случаев).
Индивидуальный предприниматель на патентной системе (ПСН)
Патентная система регулируется статьей 346.43 Налогового кодекса РФ и вводится законами субъектов Российской Федерации .
Кто может применять
- ИП, ведущие виды деятельности, включенные в перечень, установленный региональным законом .
- Средняя численность наемных работников — не более 15 человек.
- Годовой доход — не более 60 млн рублей.
Налоговые ставки
- Потенциально возможный годовой доход устанавливается регионом.
- Налоговая ставка — 6% от этого дохода (в отдельных случаях может быть снижена).
Особенности
- Патент приобретается на срок от 1 до 12 месяцев.
- Не нужно подавать декларацию.
- Освобождение от НДФЛ и НДС (в рамках патентной деятельности).
- Уплата страховых взносов обязательна.
Виды деятельности, попадающие под ПСН, включают, например: ремонт обуви, парикмахерские услуги, ремонт автотранспорта, перевозки грузов и пассажиров, сдача в аренду недвижимости
Индивидуальный предприниматель на общей системе налогообложения (ОСНО)
ОСНО — основной режим, применяемый по умолчанию при регистрации ИП, если не подано заявление о переходе на спецрежим.
Налоговые ставки
- НДФЛ — 13% (при доходе до 5 млн рублей) и 15% (с суммы превышения) .
- НДС — 20% (основная ставка, возможны льготы).
- Страховые взносы — за себя и работников.
Особенности
- Наиболее сложный режим с точки зрения отчетности и учета.
- Позволяет работать с крупными контрагентами (выделение НДС).
- Нет ограничений по доходу и численности сотрудников.
- Можно учитывать все расходы для уменьшения налоговой базы по НДФЛ.